Bilgiseller / Risk analizi yöntemleri
Bayesçi güvenilirlik güncellemesi: az sayıdaki arıza verisinden öğrenmek
Açık önsel ve olabilirlik varsayımlarıyla talepte arıza olasılığını güncellemek, önsel duyarlılığını incelemek ve parametre belirsizliğini gelecekteki arızadan ayırmak.
Bu sayfada
Az güvenilirlik verisi tek başına güçlü sonuca nadiren yeter. Bayesçi güncelleme, açıkça belirtilmiş önsel değerlendirmeyi yeni gözlemlerle birleştirmenin biçimsel yoludur. Değeri olmayan bilgiyi yaratması değil başlangıç varsayımlarıyla verinin sonuca katkısını görünür yapmasıdır. Denizcilik ekipmanında ana sorular, gözlemlerin amaçlanan hizmeti temsil edip etmediği ve önselin gerçekten ilgili topluluğu anlatıp anlatmadığıdır.
Önselden önce parametreyi tanımlayın
NIST Bayesçi güvenilirlik açıklaması, önseli, gözlenen verinin olabilirlik modelini ve sonsal dağılımı ayırır. p, tanımlı koruyucu işlevin karşılaştırılabilir tek talepte başarısız olmasının bilinmeyen olasılığı olsun. p’nin yararlı anlamı için işlev, ilk koşul ve talep tanımı sabitlenmelidir.
Talep sonuçlarının p’ye koşullu bağımsız olduğunu ve aynı p’nin bütün veri kümesinde geçerli kaldığını varsayın. Bunlar Bayes kuralının sonucu değil model varsayımlarıdır. Süren gizli arıza, değişen koşullar veya aynı bozucu olaydan gelen birkaç kayıt varsayımları bozabilir. Bunları dışlayan güncelleme yanlış olabilirlik için sayısal olarak kesin olabilir.
Eşlenik modeli açık kullanın
NISTIR 6129, bölüm 3.4, beta–binom güncellemesini verir. Uygulaması yazılım testi olsa da matematiksel model bağımsız belirtilebilir. Burada p başarı değil arıza olasılığıdır. Beta(a,b) önseli, n talepte x arızayla birleşince Beta(a + x, b + n − x) sonsalı verir.
Sonsal ortalama (a + x)/(a + b + n)’dir. Pozitif a ve b hem önsel ortalama a/(a + b)’yi hem yoğunlaşmasını belirler. Toplamları önselin yeni gözlemlere göre ağırlığını etkiler; fakat gerçek tarihsel test sayıları olmak zorunda değildir. Uygun parametreleri gerekçelendirmek için hayalî veri uydurmak yerine önselin nasıl elde edildiğini kaydedin.
Özgün talep örneğini hesaplayın
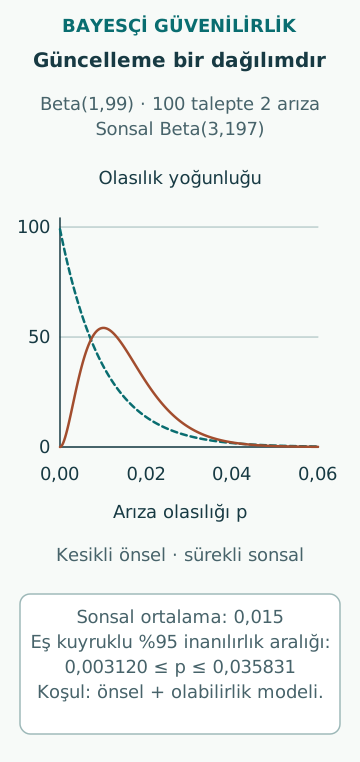
Açıkça örnek olan önsel Beta(1,99), ortalaması 0,010 olsun. Belirtilen olabilirlik varsayımlarıyla karşılaştırılabilir 100 talepte iki arıza gözlensin. Sonsal Beta(3,197), ortalaması 3/200 = 0,015 olur. Ham gözlenen pay 2/100 = 0,020’dir; sonsal ortalama bu payla önsel ortalamanın arasındadır.
Fark hata veya gerçeğe otomatik yaklaşma değildir. Seçilen önsele önemli ağırlık vermenin sonucudur. Önsel belirgin biçimde farklı hizmetteki ekipmandan geldiyse ölçülü görünen kestirim yanıltabilir. Risk modelinde kullanmadan önsel topluluğu, arıza tanımlarını, test koşullarını ve yeni kayıtların bağımsızlığını inceleyin.
Yalnız ortalamayı değil belirsizliği verin
Beta(3,197) sonsalı için eşit kuyruklu %95 Bayesçi inanılırlık aralığı, %2,5 ve %97,5 yüzdeliklerinden yaklaşık 0,003120–0,035831’dir. Belirtilen önsel ve olabilirlik altında sonsal, p’nin bu sınırlar arasında olmasına %95 olasılık atar. Bu, bütün ilgili belirsizliğin yakalandığı değil koşullu model iddiasıdır.
Aralık; taleplerin başka kipi temsil etmesi, arızaların kaçırılması veya ortak nedenin model dışında kalması belirsizliğini içermez. Büyük fakat temsil etmeyen veriden dar sonsal, doğru sınırlı daha geniş değerlendirmeden az yararlı olabilir. Model ve veri sınırlarını istatistiksel aralığın yanında belirtin.
Önselin sonucu ne kadar değiştirdiğini kontrol edin
Aynı 100 talepte iki arızayı koruyup önseli, ortalaması yine 0,010 fakat yoğunlaşması daha büyük Beta(2,198) alın. Sonsal Beta(4,296), ortalama yaklaşık 0,013333 olur. Düzgün Beta(1,1) önseli ise Beta(3,99), yaklaşık 0,029412 ortalama verir. Düzgün önsel sıfırla bir arasında p üzerinde düzdür; her seyrek arıza sorusu için tarafsız demek değildir.
Alternatifler duyarlılık incelemesidir; en elverişli cevabı seçme menüsü değildir. Savunulabilir önsel ilgili bilgi ve amaçlanan çıkarımla seçilip belgelenmelidir. Makul önseller kararları önemli ölçüde değiştiriyorsa duyarlılık sonucun parçasıdır; daha iyi veri veya sınırlı iddia ihtiyacını gösterebilir.
Sıfır arızayı kusursuzluk saymadan yorumlayın
Ayrı örnekte yine Beta(1,99) ile başlayıp karşılaştırılabilir 20 talepte sıfır arıza gözleyin. Sonsal Beta(1,119), ortalaması 1/120, yaklaşık 0,008333 olur. Ortalama düşer ama sıfırlanmaz. Sonsalda p’nin 0,020’yi aşma olasılığı (1 − 0,020)¹¹⁹, yaklaşık 0,090345’tir.
Kuyruk olasılığı bu önsele ve veriye bağlıdır. Sıklıkçı güven sınırı veya belirli gelecekteki görevde arıza olasılığıyla aynı değildir. Sıfır arıza modelin değerlendirmesini değiştirirken önemli belirsizlik bırakabilir. Talep olmayan dönem, eksik kayıt ve ilgili modu sınamayan test başarılı temsil edici talepler sayılmamalıdır.
Parametre kestirimini öngörüden ayırın
İlk Beta(3,197) sonsalında sonraki karşılaştırılabilir talebin öngörüsel arıza olasılığı sonsal ortalama 0,015’tir. Aynı p’ye koşullu bağımsız gelecek on talepte en az bir arıza olasılığı 1 − E[(1 − p)¹⁰] olur. Bu sonsalda, k sıfırdan dokuza giderken (197 + k)/(200 + k) çarpımlarının birden çıkarılmasıyla yaklaşık 0,137410 bulunur.
Önce ortalamayı koymak 1 − (1 − 0,015)¹⁰, yaklaşık 0,140270 verir; farklıdır. Kesin öngörü hesabı p belirsizliği üzerinden ortalar; p’yi tek kestirimle değiştirmek doğrusal olmayan işlemden önce belirsizliği kaldırır. p verildiğinde koşullu bağımsızlık, p üzerinden ortalama alındıktan sonra öngörüsel sonuçların bağımsızlığını da kurmaz.
Zaman verisini uyumlu modelde tutun
NIST’in gamma–üstel güvenilirlik açıklaması, arıza hızı ve birikmiş işletme zamanı için farklı eşlenik model kullanır. İkisi de Bayesçi diye talep sayısı işletme saatine eklenmemeli veya beta parametresi gamma parametresi sayılmamalıdır. Hangi kanıtın hangi parametreyi güncellediğini olabilirlik belirler.
Aynı tarihsel gözlemleri önce önselde sonra yeni olabilirlikte çift saymayın. Ortak filo kayıtları ve sonraki düzeltmeler dahil veri kümesi kökenini tutun. Ekipman veya işletme rejimi belirgin değişirse hiyerarşik, zamana bağlı veya ayrı topluluk modeli gereğini değerlendirin. Ayrıntılı model az veriyi gösterişli yapmak için değil gerçek uyumsuzluğu çözmek için kullanılmalıdır.
Varsayımları mühendislik kararına taşıyın
Yararlı güncelleme kaydı parametreyi, önsel gerekçesini, olabilirliği, içerilen ve dışlanan gözlemleri, sonsal özetleri ve duyarlılığı gösterir. Sonucu alan mühendislik modeli aynı talep tanımını ve koşulları kullanmalıdır. Sonsal belirsizlik modele taşınırken senaryo ve sonuç belirsizlikleri ayrı görünür kalmalıdır.
Bayesçi güncelleme belirtilmiş model içinde disiplinli öğrenmedir. Ekipmanı sertifikalandırmaz, eksik mekanizmayı sağlamaz veya filo ortalamasının tek gemiye uyduğunu garanti etmez. En güçlü katkısı, yeni kanıtın neyi değiştirdiğini, önselin neyi hâlâ etkilediğini ve sonraki yararlı gözlemin hangi belirsizliği azaltacağını açıkça göstermektir.
Kaynaklar
- Bayesian methodology for reliability evaluation · NIST/SEMATECH · Kaynak kontrol tarihi: 2026-10-07
- NISTIR6129: Software Testing by Statistical Methods, 1998 · NIST · Kaynak kontrol tarihi: 2026-10-07
- Models and assumptions for Bayesian reliability evaluation · NIST/SEMATECH · Kaynak kontrol tarihi: 2026-10-07