Bilgiseller / Risk analizi yöntemleri
Monte Carlo risk yayılımı: dağılımlar, korelasyon ve yakınsama
Belirsiz girdi yayılımını olay benzetiminden ayırmak, ortak dağılımları korumak ve daha çok örneği daha iyi fiziksel model sanmadan sayısal duyarlılığı sınamak.
Bu sayfada
Monte Carlo hesabı, örneklenen girdilerle modeli tekrar değerlendirir. Risk analizinde arıza olasılıklarının belirsizliğini yayabilir veya olay oluşumunu benzetebilir. Bunlar farklı kullanımlardır; çıktıları farklı yorum ister. Büyük örnek sayısı girdinin, bağımlılığın veya fiziksel modelin doğruluğunu kurmaz. Yararlı sonuç, belirsizlik kaynakları ve sayısal hassasiyeti anlaşılan açık kestirimdir.
Her örneğin neyi temsil ettiğini belirleyin
Belirsizlik yayılımı örneği, başlatıcı sıklığı ve koşullu dal olasılıkları gibi makul bir parametre kümesini temsil edebilir. Model o küme için sonuç sıklığı verir. Olay benzetimi örneği ise başarı veya arıza üreten gerçekleşmiş bir talep ya da görevi temsil edebilir. Yorumları karıştırmak olasılık hakkındaki belirsizliği yanlış kaza sayımına dönüştürebilir.
JCGM 101:2008, ölçüm belirsizliğinde girdi dağılımlarını Monte Carlo ile modelden geçirmeyi açıklar. Model ve dağılımlar gerekçeliyse matematiksel yaklaşım daha geniş kullanılabilir. Metroloji rehberi kendi başına denizcilik arıza dağılımını, risk ölçütünü veya gemiye özgü sonuç modelini kurmaz.
Ortak girdi dağılımını koruyun
Her girdi için marjinal dağılım vermek birlikte nasıl değiştiklerini belirtmez. İki kestirim veri kaynağını, kalibrasyon varsayımını, çevreyi veya model belirsizliğini paylaşabilir. Bağımsızlık amaçlanan modelin parçası değilse bağımsız örneklemek ortak yapıyı kaldırır.
Belirsiz parametre kestirimlerinin korelasyonu, fiziksel arıza olaylarının bağımlılığından da farklıdır. νp₁p₂ sıklık ifadesinde p₁ ve p₂ zaten uygun koşullu dal büyüklükleri olmalı veya temel olay modelinin şartlarını karşılamalıdır. Belirsizlik dağılımlarına korelasyon eklemek, başta yanlış bağımsız arıza mantığı kullanan ağacı düzeltemez.
Kesin çözülebilen bağımlılık örneği kullanın
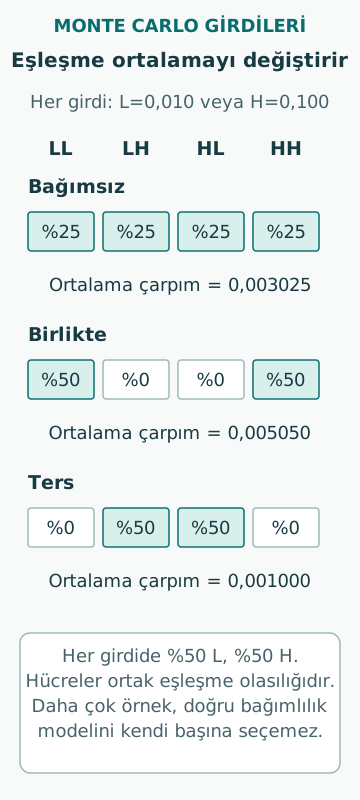
İki belirsiz girdinin her biri eşit olasılıkla 0,010 veya 0,100 alsın. Özgün örnekte marjinaller aynı, ortalamaları 0,055’tir. Bağımsız örneklenirlerse ortalama çarpım 0,055² = 0,003025 olur. Dört eş olasılıklı girdi çifti vardır; doğrudan sayım benzetimsiz aynı sonucu verir.
Girdiler her zaman birlikte düşük veya birlikte yüksekse ortalama çarpım (0,010² + 0,100²)/2 = 0,005050 olur. Her zaman zıt durumdalarsa çarpım daima 0,001000’dir. Üç modelin marjinalleri aynı, ortak dağılımları farklıdır. Daha çok Monte Carlo örneği, hangisinin fiziksel veya bilgi bakımından gerekçeli olduğunu seçmeden her modeli daha hassas kestirir.
Birimleri model boyunca taşıyın
ν, örnek olarak 0,20 işletme yılı⁻¹ sabit olsun; iki girdi senaryo modelindeki geçerli koşullu olasılık büyüklükleri olsun. Bağımsız, birlikte ve zıt belirsizlik modellerinin ortalama sonuç sıklıkları sırasıyla 0,000605, 0,001010 ve 0,000200 işletme yılı⁻¹ olur. Bunlar atanan parametre dağılımları altında model çıktısı ortalamalarıdır.
Üç gözlenen kaza hızı değildir; aralarındaki fark otomatik güven aralığı oluşturmaz. Örnek alternatif bağımlılık varsayımlarını karşılaştırır. ν de belirsiz ve dal girdileriyle ilişkiliyse ortak ilişkisi de temsil edilmelidir. Ayrı bildirilen ortalamaları çarpmak, bağımlı girdili doğrusal olmayan modelin ortalamasını genellikle vermez.
Çıktı yayılımıyla örnekleme hatasını ayırın
Örneklenen sonuç sıklıklarının yayılımı girdi modelinden taşınan belirsizliği anlatır. Monte Carlo örnekleme hatası, sonlu benzetimin dağılımın ortalama veya yüzdelik gibi özelliklerini ne kadar doğru kestirdiğini anlatır. Örnek sayısını artırmak temel çıktı yayılımını değiştirmeden sayısal hatayı azaltabilir.
Sonlu varyanslı, bağımsız ve aynı dağılımlı örneklerde örnek ortalamasının standart sapması, çıktı standart sapmasının örnek sayısının kareköküne bölümüdür. Örnekler bağımlıysa bağımlılık hesaba katılmadan bu basit ifade genellikle geçerli değildir. Belirsizlik dağılımıyla özetinin kestirimindeki sayısal hata ayrı büyüklükler olarak verilmelidir.
Seyrek olayların neden dikkat istediğini görün
NIST binom modeli, bağımsız olay sayan benzetim için doğrudan hesap sağlar. Gerçek olay olasılığı örnek olarak p = 0,0001 ve bağımsız deneme sayısı N = 100 000 olsun. Beklenen olay sayısı Np = 10’dur. Kestirilen oranın standart sapması √[p(1 − p)/N], bağıl standart hatası yaklaşık %31,62 olur.
N = 10 000 000 denemede beklenen sayı 1 000, bağıl standart hata yaklaşık %3,162 olur. Varsayımlar altında yüz kat deneme bu ölçüyü on kat iyileştirir. Bir çalıştırmada sıfır olay gözlemek sıfır olasılık kurmaz. Sabit görünen yuvarlatılmış ekran da küçük olasılıkta önemli bağıl belirsizliği gizleyebilir.
Hedefli örneklemeyi doğru kestiriciyle kullanın
Seyrek olay birleşimlerinde önem örneklemesi araştırması, küçük olasılıkları verimli kestirme güçlüğünü ele alır. Önemli bölgeleri daha sık örnekleyen yöntemler yardımcı olabilir; fakat kestirim değişen örnekleme dağılımını hesaba katmalıdır. Bilerek yanlı seçilmiş örnekte arıza payı ilk olay olasılığı değildir.
Gelişmiş kestiricinin seçimi ve doğrulanması olay yapısına uymalıdır. İlgili bölgeyi kapsaması, ağırlıklarının ve belirsizlik kestirimlerinin amaçlandığı gibi davranması kontrol edilmelidir. Tek örnekte hızlı görünen yöntem başka önemli modu kaçırabilir. Eğitim çalışmasında açık kesin karşılaştırma ve doğrulanmış basit kestirici, açıklamasız etkileyici süreden daha bilgi verici olabilir.
Kullanacağınız büyüklük için yakınsamayı sınayın
Kararlı ortalama, uç yüzdeliğin veya aşım olasılığının doğru kestirildiğini göstermez. Kararı destekleyen büyüklüğü seçip hassasiyetini değerlendirin. Bağımsız tekrarlar, artan örnek sayısı ve analitik örnekler tek sabit rastgelelik başlangıcının göstermediği sorunları açığa çıkarabilir. Başlangıç değeri yeniden üretilebilirlik sağlar; doğruluk kanıtı değildir.
Girdi kontrolleri olasılık sınırlarını, gerektiğinde pozitif hızları, birimleri ve amaçlanan bağımlılıkları doğrulamalıdır. Çıktı kontrolleri sınır durumlarını ve bilinen özdeşlikleri sınamalıdır. Geçersiz örnek atılıyorsa nedeni ve dağılımı değiştirip değiştirmediği açıklanmalıdır. Olanaksız olasılıkları sessizce kırpmak veya elverişsiz sonucu tekrar örneklemek yalnız temizleme değil model değişikliğidir.
Benzetimin neyi çözdüğünü belirtin
Yeniden üretilebilir kayıt; model sürümünü, dağılımları ve kanıtını, ortak bağımlılık varsayımlarını, örnek yorumunu, kestiriciyi, rastgele sayı düzenini ve yakınsama kanıtını içerir. Sayısal sonuçla birlikte önemli model alternatiflerine duyarlılığı gösterin. Böylece yazılım kusuru, yetersiz örnekleme ve temel modelde gerçek görüş farkı ayrılabilir.
Monte Carlo fiziksel bilgi kaynağı değil hesap yöntemidir. Modelin söylediğini yüksek hassasiyetle taşırken modellenmemiş tehlike veya bağımlılığı tamamen kaçırabilir. En güçlü kullanımı, belirsizliği ve doğrusal olmayan etkileşimleri görünür yapmak; özetlerin belirtilen modeli doğru anlattığını gösterecek sayısal kanıtı sağlamaktır.
Kaynaklar
- JCGM101:2008: Propagation of distributions using a Monte Carlo method · JCGM/BIPM · Kaynak kontrol tarihi: 2026-10-07
- Binomial Distribution · NIST/SEMATECH · Kaynak kontrol tarihi: 2026-10-07
- Importance sampling the union of rare events with an application to power systems analysis · Research authors via arXiv · Kaynak kontrol tarihi: 2026-10-07